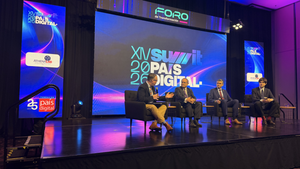
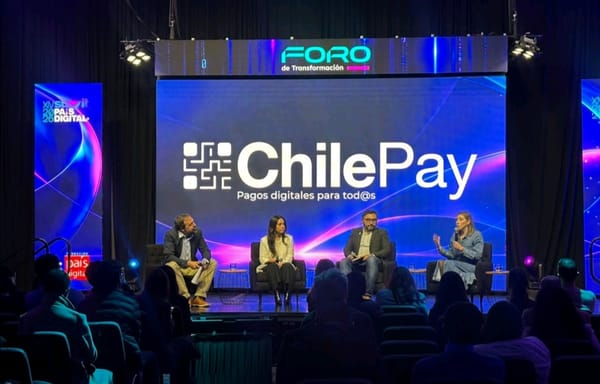
El panel ChilePay: El futuro de los pagos digitales, del Summit País Digital 2026, abordó las condiciones para pagar por transferencia en comercios, administrar distintas fuentes de fondos y autorizar compras mediante agentes de inteligencia artificial.
 Admin
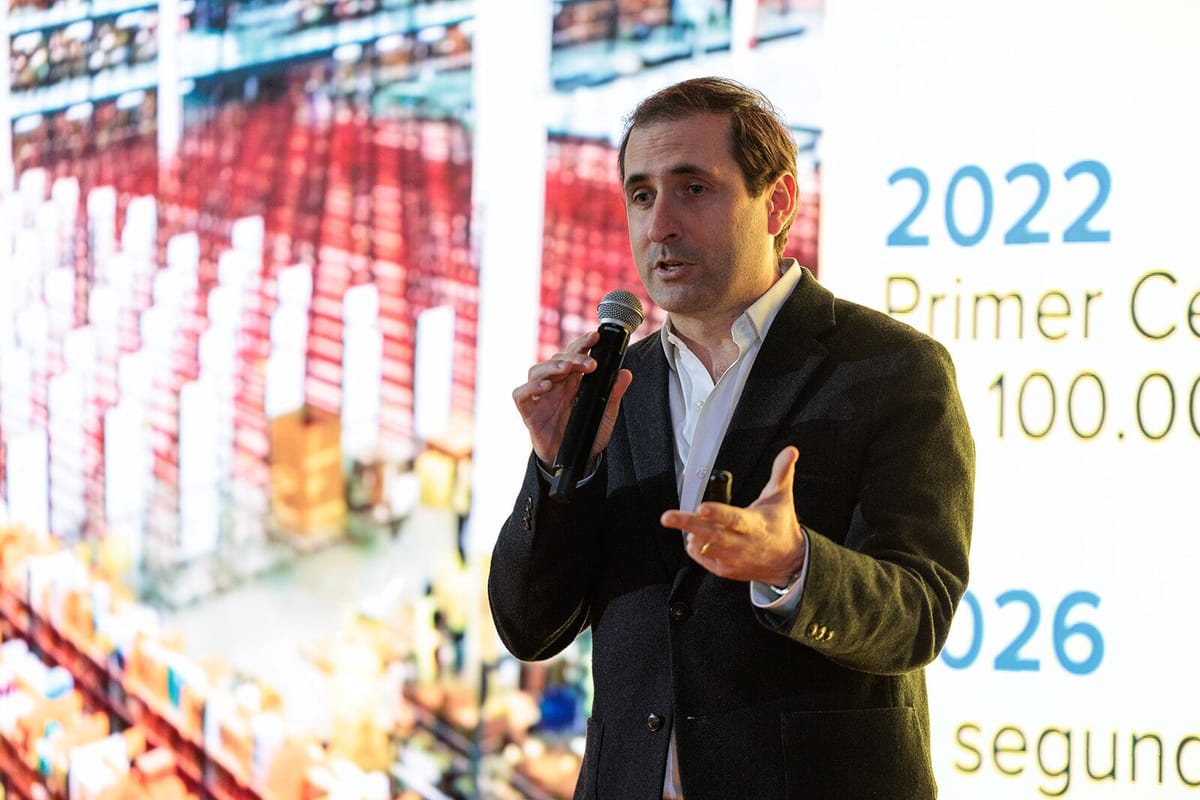
Juan Antonio Abraham, fundador y director de LATAMPAY y moderador del panel, informó que el 93% de los comercios consultados en la encuesta de medios de pago de ChilePay cree que el efectivo va de retirada.
“si bien eh la cantidad de dinero que se mueve con transferencias en Chile es como cuatro veces la cantidad de dinero que se mueve con tarjeta, solamente un 10% de esas transferencias se usan en comercios, ¿no?”.
Pagos cuenta a cuenta: interoperabilidad e incentivos para su adopción
Diana Palacios, gerente general de la Cámara Shinkansen, señaló que transferir mediante alias puede simplificar los pagos entre personas, pero situó la principal oportunidad en los comercios y en la conexión entre distintos sistemas de pagos inmediatos.
“Segundo, aunque funcione, la interoperabilidad tiene que ser forzada o tiene que existir un incentivo. Perú es un buen ejemplo. Ahí estaba Yape, estaba Plín y el regulador obligó a que interoperaran y esa interoperabilidad generó un aumento enorme en la cantidad de pagos”.
Mencionó los modelos de Brasil, Colombia y España como referencias, pero advirtió que facilitar una transferencia no resuelve por sí solo la adopción comercial.
 Admin
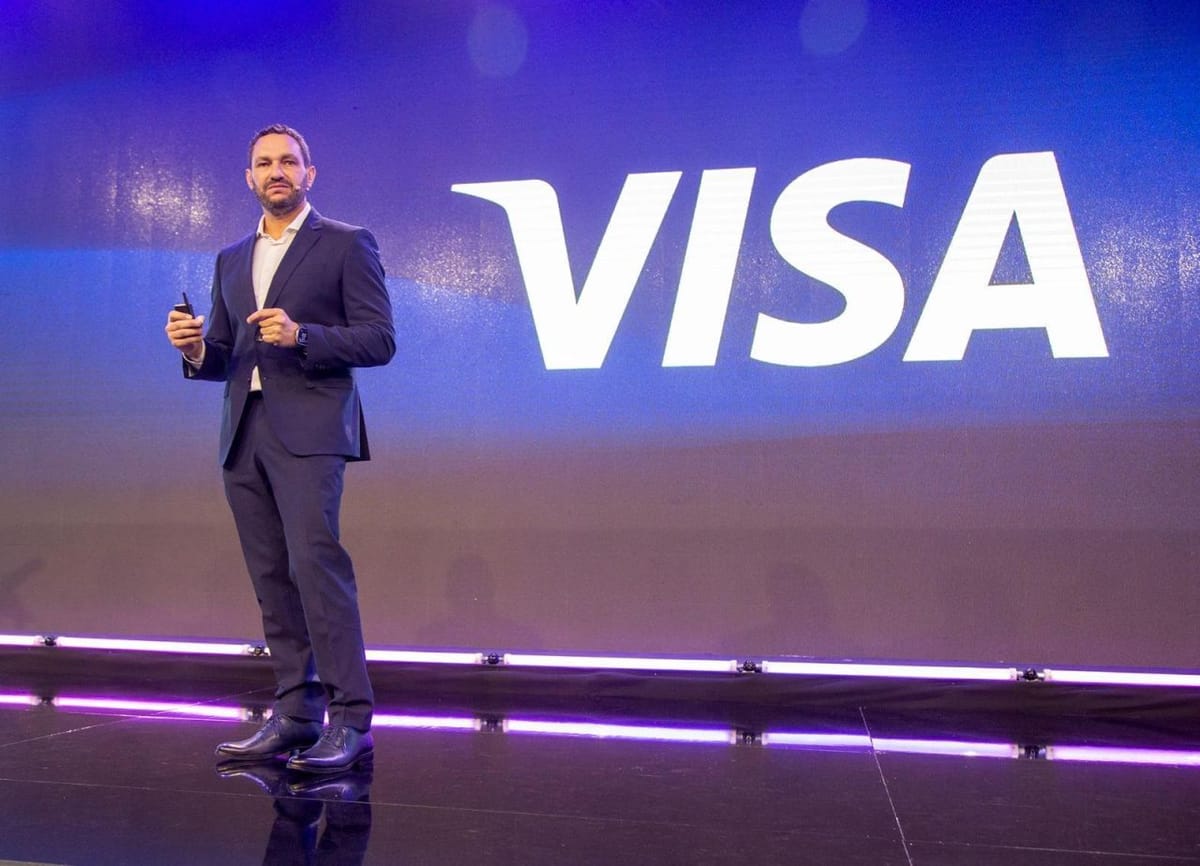
Palacios pidió que la industria revise sus incentivos comerciales antes de trasladar toda la solución a la regulación, porque estos condicionan cómo se ofrecen las transferencias a los clientes.
“Hoy día al emisor le conviene si yo pago con tarjeta porque gana plata, pero si yo pago con transferencia pierde plata y así están hechos los incentivos hoy día”.
También pidió estudiar por qué una persona elegiría pagar con transferencia en lugar de tarjeta y reforzar la educación financiera sobre costos, comisiones y beneficios de cada alternativa.
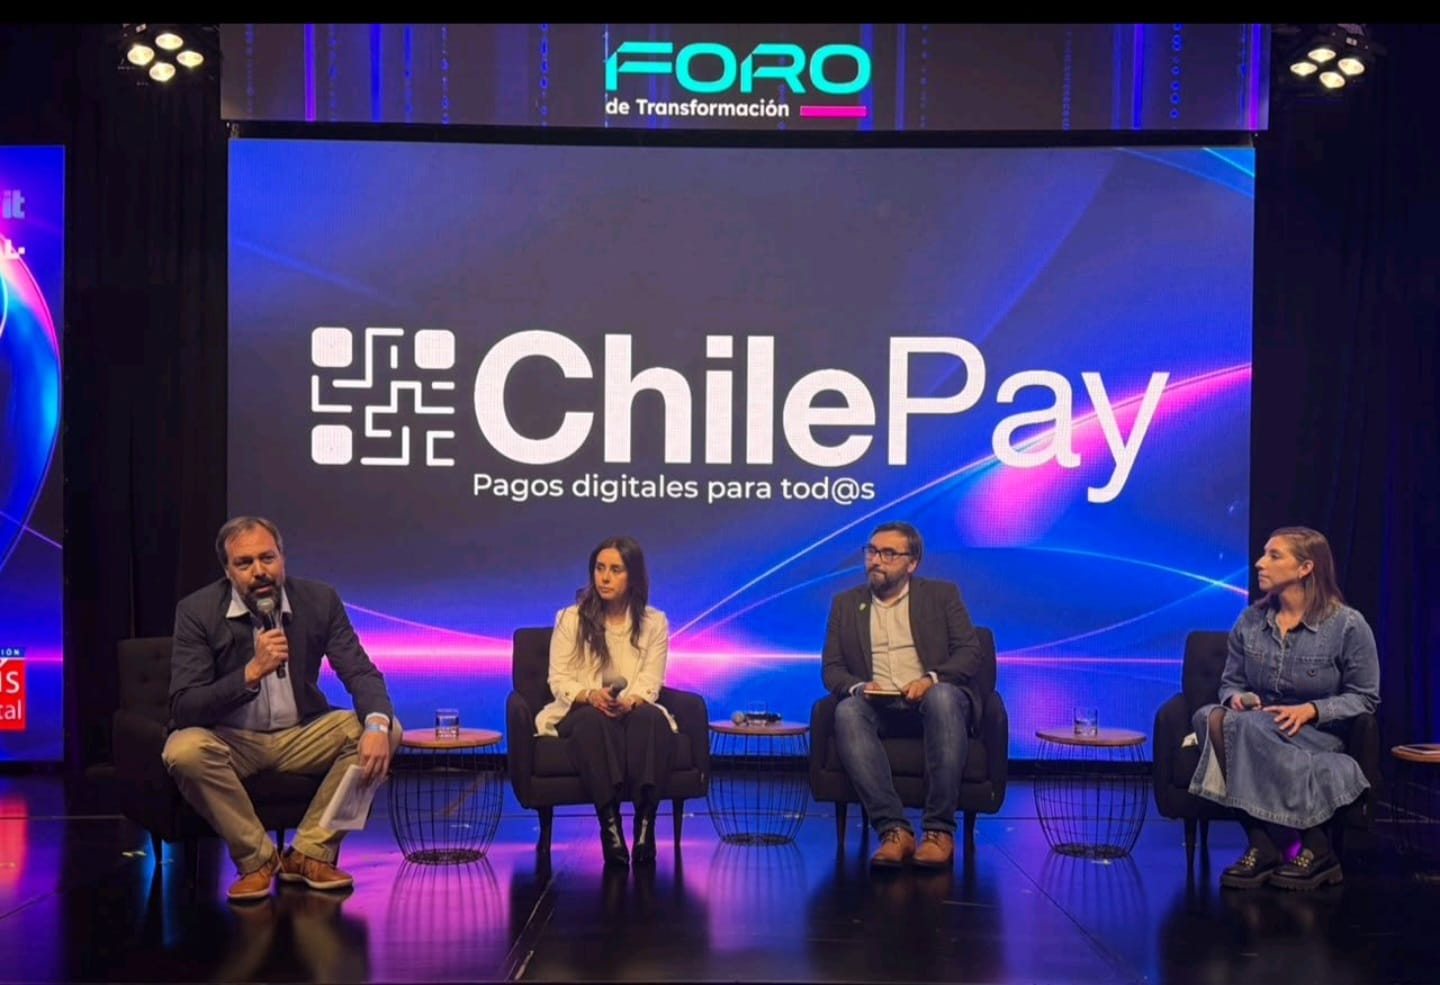
Billeteras digitales: administrar fondos externos sin complicar el pago
Con foco en las billeteras digitales, Ricardo Alfaro, Payments Strategy & Product Lead de Continuum, explicó que las billeteras pueden almacenar dinero, guardar credenciales de tarjetas o combinar ambas funciones, y planteó una evolución hacia la administración de fondos externos mediante finanzas abiertas.
“[...] Y tiene que ver con la posibilidad de migrar o de evolucionar desde un modelo de almacenar a orquestar fondos donde mediante los nuevos roles que habilita el sistema de finanzas abiertas, las billeteras podrían llegar a conectar, por ejemplo, cuentas diversas”.
Alfaro propuso que las billeteras ofrezcan una experiencia de pago comparable a la del débito sin contacto, aunque el dinero provenga de una cuenta externa. También las describió como un posible lugar para configurar agentes, guardar mandatos y escoger fuentes de pago.
 Admin
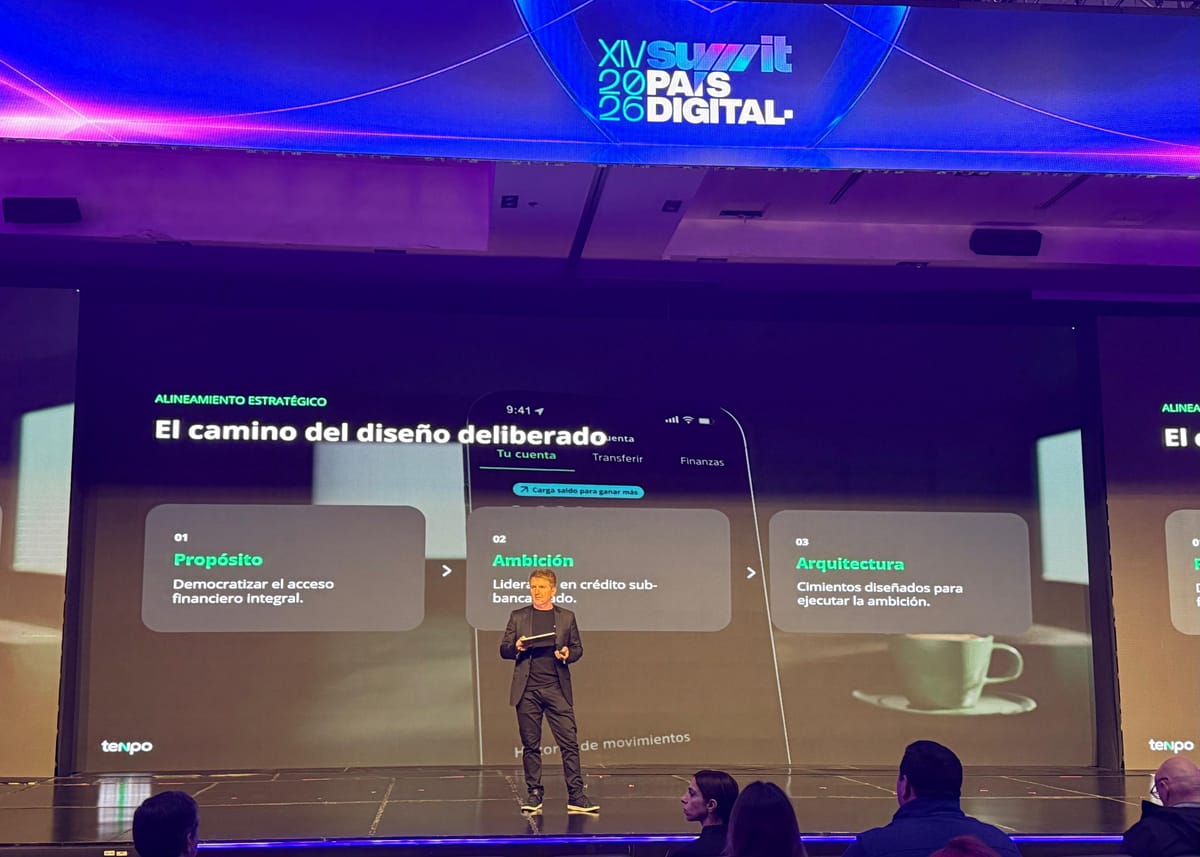
El vocero comentó que ampliar las opciones exige resolver cómo se solicita el consentimiento y evitar que ese proceso dificulte la experiencia del usuario, un problema que señaló también en el caso de Brasil.
“Entonces esa complejidad es el mayor riesgo y para donde deberíamos apuntar siempre a simplificar, aumentar la forma de pagar, pero mantenerlo simple”.
Pagos agénticos: autorización, trazabilidad y responsabilidad
Ibania Guzmán, gerente de Innovación de Evertec, describió los pagos agénticos como una forma de completar la búsqueda y comparación de productos con la ejecución de una compra, bajo reglas establecidas por la persona que utiliza el agente.
“Eh, creo que estamos todos de acuerdo con que e no queremos finalmente que tomen decisiones por nosotros, sino que sea una decisión controlada eh y bien indicada con parámetros e definidos por el usuario, por la persona”.
Para los comercios, Guzmán anticipó la necesidad de preparar un canal de compra que reciba agentes en representación de personas. Entre las oportunidades para los usuarios mencionó el ahorro de tiempo, la personalización y la elección de beneficios según sus medios de pago.
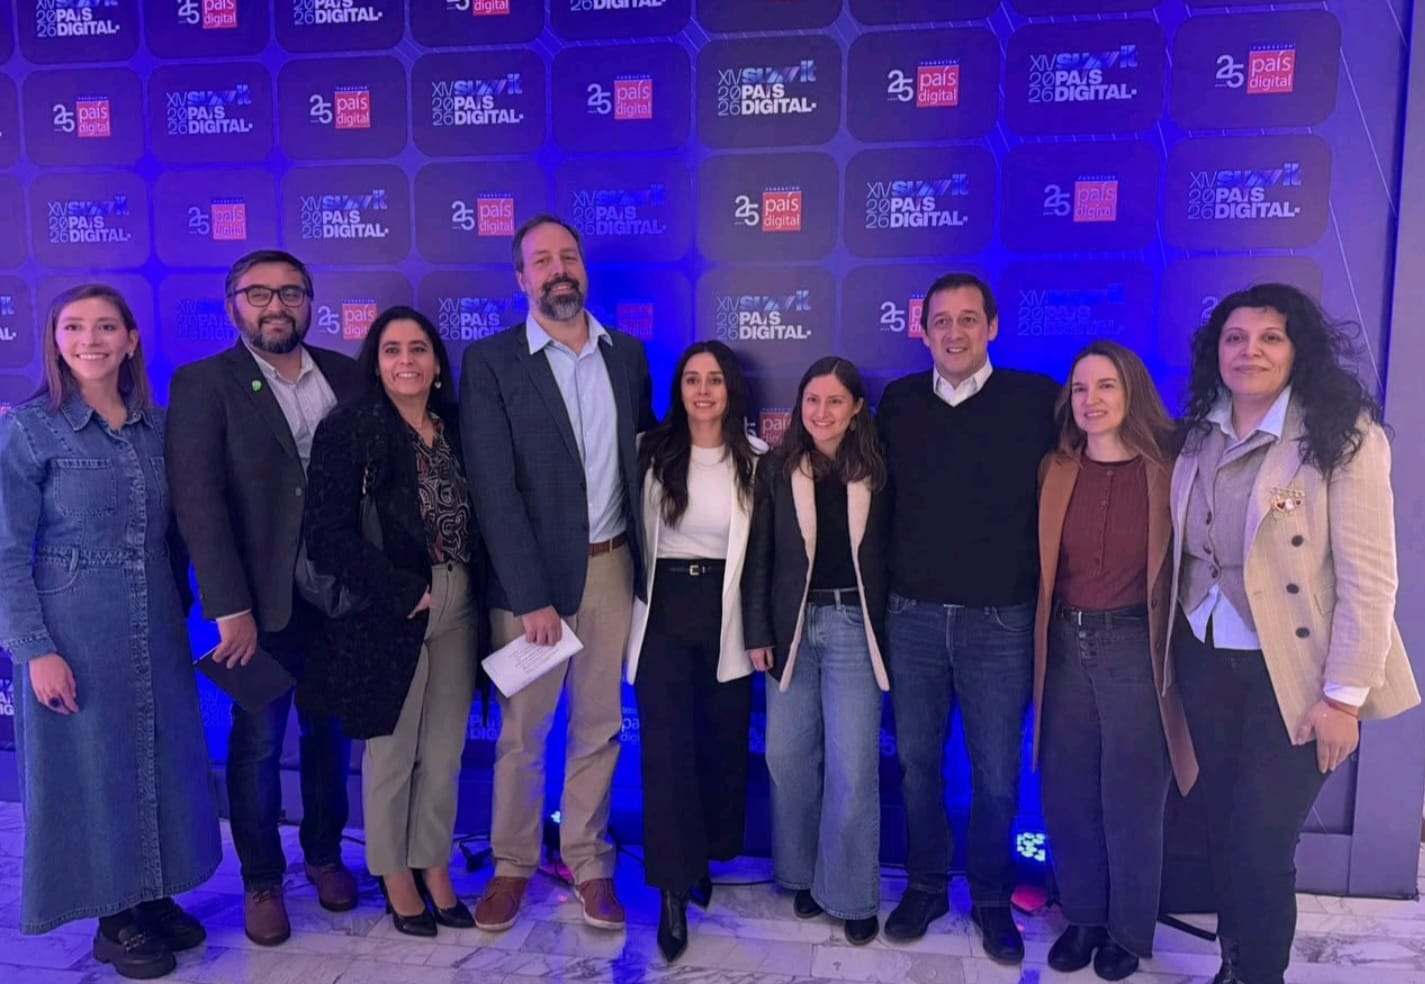
El gerente de Innovación de Evertec, enumeró cinco requisitos: identificar a la persona representada, obtener una autorización específica, proteger credenciales y datos, registrar el proceso desde la búsqueda hasta el pago y definir responsabilidades ante errores.
“Ahora, en la cadena completa, desde el proveedor del agente, el comercio, el banco, el emisor, el proveedor del pago, ¿qué ocurre en todo en toda esta cadena finalmente en todo este proceso? ¿Quiénes son los responsables?”.
Guzmán pidió considerar cómo se atenderán los reclamos de consumidores y se repararán los daños. También planteó acuerdos entre los participantes del ecosistema para que las personas conserven el control de sus compras.
 Admin